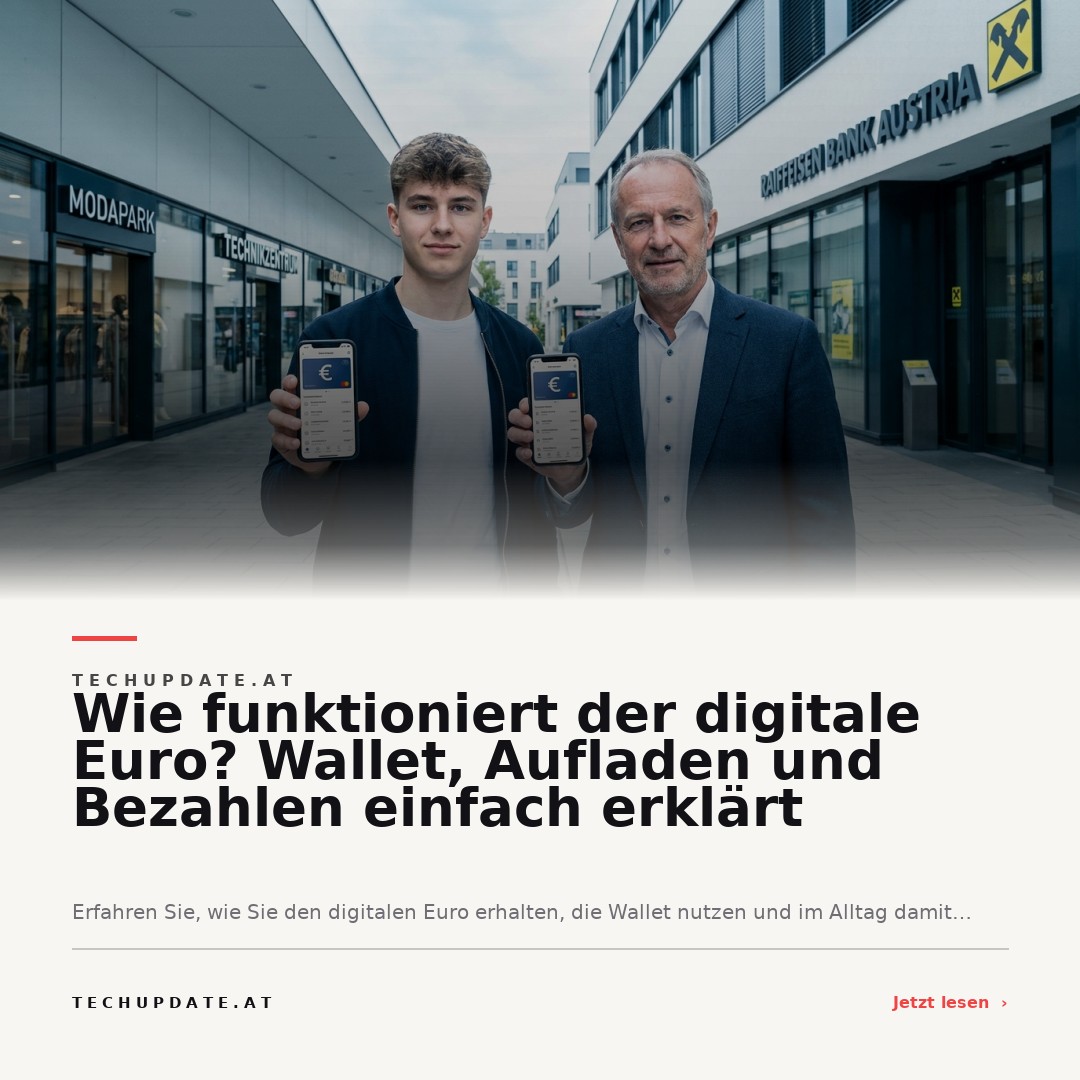
Der digitale Euro wird als digitale Ergänzung zum Bargeld von der EZB angeboten und über Wallets verwaltet, die Banken bereitstellen. Nutzer können ihr Wallet über ihr Bankkonto aufladen und mit dem digitalen Euro sowohl online, im Geschäft als auch offline bezahlen – der genaue Start- und Ablauf in Österreich ist aber noch in Planung.
Der digitale Euro wird als neue Form des Bezahlens vorbereitet, die Bargeld ergänzen und für Bewohnerinnen und Bewohner in Österreich viele Möglichkeiten eröffnen soll. Nutzerinnen und Nutzer fragen sich: Wie bekomme ich den digitalen Euro, wie funktioniert das Aufladen der digitalen Geldbörse, das Bezahlen in Geschäften, online, offline und das Senden von Geld an andere?
- Der digitale Euro soll wie digitales Bargeld von der EZB herausgegeben werden.
- Wallets werden von Banken bereitgestellt, Aufladen funktioniert über das eigene Bankkonto.
- Bezahlen ist online, im Geschäft, offline sowie von Person zu Person geplant.
- Für Österreich ist der genaue Ablauf (2026: Stand der Planung) noch nicht final beschlossen.
Was ist der digitale Euro – und was ist er nicht?
Der digitale Euro ist eine geplante, digitale Form des Euro-Bargelds und wird direkt von der Europäischen Zentralbank (EZB) herausgegeben. Er ist kein Krypto-Asset und unterscheidet sich damit grundlegend von Bitcoin oder anderen Kryptowährungen. Der digitale Euro wird als offizielles Zahlungsmittel gelten und existiert parallel zu Bargeld und klassischem Girokonto-Guthaben. Die Währung dient dem Ziel, digital einfach und sicher zu bezahlen, auch wenn Händler oder Kunden keine Verbindung zum Internet haben. Wichtig: Der digitale Euro ist nicht darauf ausgelegt, Gewinne zu erzielen oder Risiken einzugehen, sondern lediglich, komfortabel Alltagszahlungen zu ermöglichen und Bargeld zu ergänzen, nicht zu ersetzen. In Österreich wie im gesamten Euroraum soll jedem Einwohner der Zugang dazu offenstehen – unabhängig vom Technikstand oder Bank!.
Wie erhält man eine digitale Euro-Wallet?
Um digitale Euros zu nutzen, benötigen Kundinnen und Kunden eine digitale Geldbörse, auch Wallet genannt. Diese Wallet wird über Banken oder offiziell akkreditierte Zahlungsdienstleister bereitgestellt. Der Zugang und die Nutzung sollen so niederschwellig wie möglich gestaltet werden; das genaue App-Design und die Details hängen von der Umsetzung der Banken ab. Nach aktuellem Stand plant die EZB, dass die Wallet per Smartphone-App, als Funktion des Online-Bankings oder als eigene Anwendung bereitgestellt wird. Die Wallet fungiert als Aufbewahrungsort für digitales Zentralbankgeld und ist mit einer Benutzeroberfläche ausgestattet, die Nutzer selbst bedienen können.
Wie wird die Wallet aufgeladen und entladen?
Das Aufladen des digitalen Euro-Guthabens in die Wallet funktioniert ähnlich wie bei bekannten Zahlungs-Apps oder Online-Banking. Sie können Geld von Ihrem regulären Girokonto übertragen oder digitale Euros von anderen Nutzern empfangen. Auch Bankomat-Aufladungen werden diskutiert, sind aber nicht bestätigt. Das Entladen – also das Übertragen des digitalen Euro-Guthabens zurück aufs Bankkonto – soll ebenso einfach ablaufen. Die Transaktionen sind so gestaltet, dass sie für den Nutzer intuitiv und vergleichbar mit anderen bekannten digitalen Zahlungslösungen sind. Künftig könnten auch direkte Überweisungen von Wallet zu Wallet möglich sein, unabhängig vom Anbieter.[3]
Wie bezahlt man mit dem digitalen Euro im Geschäft und online?
Mit dem digitalen Euro ist geplant, Einkäufe sowohl vor Ort im Einzelhandel, als auch online direkt und sicher zu bezahlen. Die Bezahlung funktioniert per Smartphone, gegebenenfalls auch mit Chipkarten oder weiteren Geräten, die für kontaktloses und schnelles Bezahlen entwickelt werden. Die sichere Bestätigung erfolgt per App oder gegebenenfalls an Terminals, wie man sie von Kartenzahlungen kennt. Besonders für Händler ist vorgesehen, dass keine aufwändigen technischen Umrüstungen notwendig sein sollen, wenn bereits Karten- oder Mobile-Payment akzeptiert wird. Außerdem werden Zahlungen auch zwischen zwei Privatpersonen (Peer-to-Peer) ermöglicht – beispielsweise um einem Freund Geld zu senden oder gemeinsam Restaurantkosten zu teilen, ohne Fremd-App.[4]
Wie funktionieren Offline-Zahlungen und Geldtransfers von Person zu Person?
Ein Vorteil des digitalen Euro ist die geplante Möglichkeit, auch ohne Internetverbindung kleinere Beträge zu bezahlen. Dies wird durch moderne Nahfunktechnologien wie NFC oder Bluetooth realisiert, sodass zwei Smartphones oder andere Endgeräte den Zahlvorgang direkt miteinander durchführen können. Das Guthaben muss dazu vorab auf das Endgerät geladen werden. Besonders für Regionen oder Situationen mit instabiler Internetverbindung bringt diese Funktion Sicherheit und Flexibilität im Alltag. Für Geldtransfers von Person zu Person ist keine Bankverbindung, sondern lediglich eine Wallet und die Nähe beider Nutzer erforderlich. Die konkrete Umsetzung wird derzeit noch in mehreren Pilotprojekten, unter anderem in Österreich, getestet.[4]
Welche Rolle spielen Datenschutz und mögliche Guthabenlimits?
Datenschutz steht bei der Ausgestaltung des digitalen Euros im Mittelpunkt. Die EZB plant, anonyme Zahlungen zumindest bis zu einer bestimmten Betragsgrenze zu erlauben, besonders bei Offline-Zahlungen. Für höhere Summen soll jedoch eine Identifizierung erforderlich sein. Die technische Infrastruktur stellt sicher, dass Zahlungsdaten besonders geschützt werden und nicht zentral bei der EZB zusammenlaufen. Geplante Guthabenobergrenzen, etwa 3.000 Euro pro Nutzer, sorgen dafür, dass der digitale Euro nur als Zahlungsmittel für den Alltag, nicht als Sparform, verwendet wird. Die Festlegung von Limits ist zudem ein Sicherheitsaspekt und beugt Missbrauch und systemischen Risiken vor.[3]
Typische Probleme: Was erschwert die Einführung des digitalen Euros?
Zu den größten Herausforderungen bei der Einführung gehören technische und regulatorische Fragen rund um Offline-Zahlungen sowie die Festlegung fairer, praktikabler Limits für Privatnutzer. Nicht abschließend geklärt ist, wie die Nutzerfreundlichkeit gewährleistet werden kann, sodass auch weniger technikaffine Gruppen, etwa ältere Menschen, problemlos an dem System teilhaben. Kritiker befürchten, dass zusätzliche Apps oder Prozesse Nutzer ausschließen könnten, wenn deren Bedienung nicht einfach genug ist.[4]
Aktuelle Entwicklungen: Wie sieht der Zeitplan aus?
Die Europäische Kommission und die EZB haben Anfang 2024 neue Eckpunkte festgelegt. Dazu zählt eine mögliche Guthabenobergrenze pro Person sowie die Ausgestaltung der Offline-Funktionen. In Österreich ist eine zwölfmonatige Pilotphase ab September 2027 vorgesehen, bei der die praktische Nutzbarkeit in Alltagssituationen getestet werden soll. Die endgültige Einführung des digitalen Euro hängt von der EU-Gesetzgebung und den Erfahrungen aus den Pilotprojekten ab. Bis 2029 könnte die Währung – je nach Ergebnis – allen zur Verfügung stehen. Aktuell laufen in mehreren EU-Ländern, darunter Österreich, Pilotprojekte zur Praxiserprobung, insbesondere für Offline-Zahlungen.[3]
Was steht zum digitalen Euro in Österreich bereits fest – und was ist noch geplant?
Für Österreich ist vorgesehen, dass Banken die Wallets bereitstellen. Welche Banken dies tun und wie der Zugang im Detail erfolgen wird, steht im Jahr 2026 noch nicht abschließend fest. Auch genaue Aufladewege, die Akzeptanzstellen im Handel sowie Detailfragen zum Datenschutz und zur Offline-Nutzung sind in der Ausarbeitung. Sicher ist: Der digitale Euro soll einfach, sicher und für alle zugänglich sein – unabhängig davon, ob man auf dem Land oder in der Stadt lebt, jung oder alt ist. Die Oesterreichische Nationalbank ist eng in die Vorbereitungen eingebunden. Bürgerinnen und Bürger erhalten rechtzeitig Informationen zu Zeitplan und Nutzungsmöglichkeiten.
Fazit und Ausblick: Der digitale Euro im Alltag
Obwohl der digitale Euro noch nicht final eingeführt ist, sind die Eckpunkte klar: Er soll Bargeld ergänzen, über Wallets zugänglich sein und Zahlungen online, offline und zwischen Personen ermöglichen. Wer sich rechtzeitig vorbereitet, ist Startvorteil. Die kommenden Pilotphasen und gesetzlichen Entscheidungen werden zeigen, wie alltagstauglich und nutzerfreundlich das System letztlich wird. Offen bleibt, wie rasch sich Nutzung und Akzeptanz in Österreich entwickeln. Wer Interesse hat, kann sich bei seiner Bank oder der Oesterreichischen Nationalbank informieren und so von Anfang an die Chancen des digitalen Euros nutzen.
Quellen
[3] Digitaler Euro: Das ändert sich für Verbraucher und Banken (Finanztip, 2024-04-08)
[4] Digitaler Euro: Funktionsweise, Wallet und Nutzen (Sparkasse, 2024-01-15)